こんにちは。
内山公認会計士事務所の内山でございます。
今月も相続対策のお役に立つ知識を、専門家としての立場から分かりやすく解説させていただきます。
相続が発生すると、悲しみの中でもさまざまな支払いや手続きを進めなければなりません。葬儀費用や病院・施設への支払い、残されたご家族の当面の生活費など、早い段階でまとまった現金が必要になることもあります。
そんなとき
「亡くなった親の銀行口座にお金があるから、そこから払えばよいのでは?」
と思われるかもしれません。
ところが金融機関が口座名義人の死亡を確認すると、通常は相続手続きが必要となり、それまでと同じように自由に預金を引き出せるとは限りません。
では、遺産分割が終わるまで預金には一切手を付けられないのでしょうか。
実は現在、一定の範囲であれば、遺産分割が終わる前でも相続人が預金の払戻しを受けられる制度があります。
今回は相続直後に知っておくと安心な「遺産分割前の預貯金払戻し制度」について見て行きたいと思います。
遺産分割前でも一定額なら払い戻せます
相続人が複数いる場合、亡くなった方の預金も遺産分割の対象になります。
そのため、一人の相続人が自分の判断だけで自由に全額を引き出せるわけではありません。
一方で、葬儀費用などは遺産分割が終わるまで待ってくれません。
こうした相続直後の資金需要に対応するため、2019年7月から、一定額については他の相続人全員の同意がなくても、相続人が単独で払戻しを受けられる制度が設けられています。
払戻しを受けられる金額は、基本的に次の式で計算します。
相続開始時の預貯金額 × 3分の1 × その相続人の法定相続分
ただし、一つの金融機関から払い戻せる金額は150万円までです。
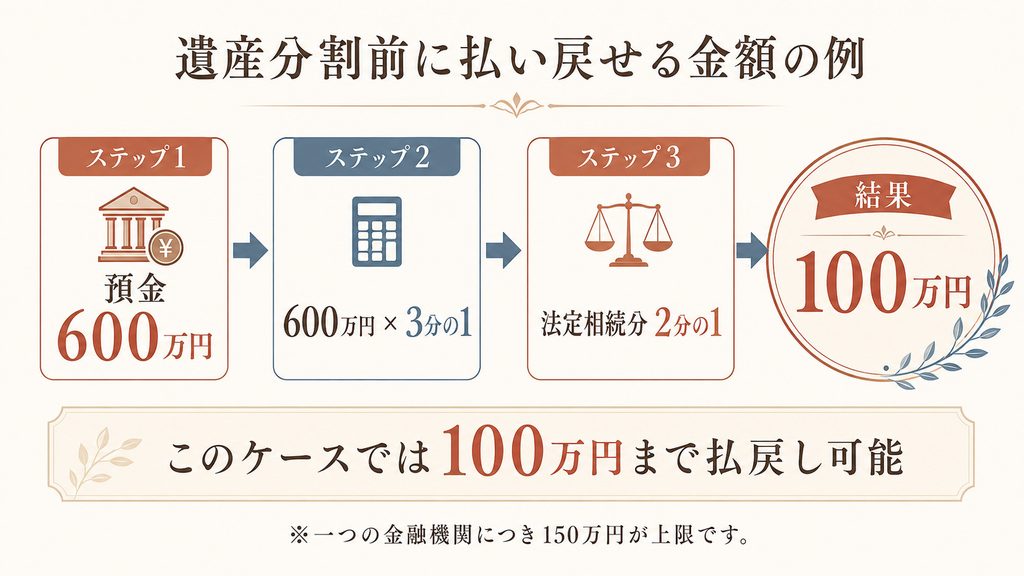
600万円の預金を子ども2人で相続する場合
簡単な例で見てみましょう。
亡くなったお父様の預金が600万円あり、相続人が長男と次男の2人だったとします。
子ども2人ですので、法律上の基本的な取り分である「法定相続分」は、それぞれ2分の1です。
長男が単独で払い戻せる金額は、
600万円 × 3分の1 × 2分の1 = 100万円
となります。
この例では、一定の手続きを行うことで、遺産分割が終わる前でも100万円まで払戻しを受けることができます。もちろん、銀行の窓口へ行けば、その場ですぐに100万円を受け取れるという意味ではありません。
戸籍など、相続人であることを確認するための書類が必要になります。必要書類や手続きは金融機関によって異なりますので、まずは取引先の金融機関へ確認するのがよいでしょう。
また、この制度で払い戻せる金額では足りない場合には、家庭裁判所を通じて預貯金の仮払いを求める方法もあります。
ここでまず知っておいていただきたいのは、
「遺産分割が終わるまで、亡くなった方の預金を一切使えないわけではない」
ということです。
払い戻したお金は後の遺産分割にも関係します
この制度を利用して預金を払い戻した場合、そのお金を相続分とは別にもらえるわけではありません。
たとえば100万円を先に払い戻したとしても、
「100万円を先にもらえて、そのうえで通常どおり遺産も相続できる」
という仕組みではありません。
先に払い戻した金額は、その後の遺産分割の中でも考慮されます。
そのため、制度を利用した場合には、
何のために、いつ、いくら払い戻したのか
を記録しておくと安心です。
特に葬儀費用として使った場合には、領収書や支払いの記録も残しておきましょう。
相続税の計算では、一定の葬儀費用を遺産総額から差し引くことができます。
たとえば、葬儀社への支払いや火葬・埋葬・納骨にかかった費用、通常の葬儀に伴う費用などです。
一方で、香典返しや墓石・墓地の購入費、法要にかかった費用などは、相続税上の葬儀費用としては扱われません。
相続が始まった直後は、どうしても「まず現金を用意しなければ」と焦ってしまいがちです。 しかし、亡くなった方の預金を自己判断で動かすよりも、まず口座の状況や相続人を確認し、必要な金額や使い道を整理したうえで手続きを進める方が安心です。
今回のまとめ
今回は、遺産分割前の預貯金の払戻しについてお話ししました。
亡くなった方の預金は、相続人だからといって自由に使えるものではありません。
一方で、葬儀費用や当面の生活費など、相続直後に現金が必要になることもあります。
そのような場合には、一定の範囲で、遺産分割が終わる前でも相続人が単独で払戻しを受けられる制度があります。
大切なのは、「遺産分割が終わるまで何もできない」と思い込まず、使える制度があることを知っておくことです。
そして、制度を利用した場合には、払い戻した金額や使い道をきちんと記録しておくことも大切です。
「葬儀費用をどう用意すればよいのか」
「親の預金はどのように手続きすればよいのか」
このような点でお困りの際は、どうぞお気軽にご相談ください。 今回も最後までお読みいただき、ありがとうございました。