こんにちは。
内山公認会計士事務所の内山でございます。
今月も相続対策のお役に立つ知識を、専門家としての立場から分かりやすく解説させていただきます。
親御さんが高齢になったり、相続をきっかけに実家を整理することになったりすると、長年たまった荷物や書類を片づける機会があります。
押し入れの奥から古いアルバムが出てきたり、何十年も前の書類がまとめて見つかったりすることもあるでしょう。
そんなとき、つい処分してしまいそうになるのが、昔の不動産に関する書類です。
「もう何十年も前のものだから必要ないだろう」
そう思うかもしれませんが、実はその書類が、将来実家を売却するときの税金に関係することがあります。 今回は、実家の整理をする際に、ぜひ知っておいていただきたいお話です。
親が買ったときの金額がなぜ今も重要なのか
例えば、親御さんから相続した実家を、将来3,000万円で売却することになったとします。
この場合、3,000万円すべてに税金がかかるわけではありません。
土地や建物を売ったときの税金は、基本的に売却金額から購入時の費用や売却にかかった費用などを差し引いて計算します。
ここで重要なのが、「相続した不動産をいくらで取得したことになるのか」という点です。
相続によって取得した土地や建物を売却する場合、その取得費は、原則として亡くなった方が購入したときの代金や購入手数料などを基に計算します。
つまり、親御さんが何十年も前に購入した実家であれば、当時の購入金額が税金の計算に関わってくるのです。
「相続したときの評価額を使うのではないの?」と思う方もいらっしゃるかもしれません。
しかし、相続したときの評価額が、そのまま売却時の取得費になるわけではありません。
また、建物については、築年数などに応じた減価償却費相当額を差し引く必要があります。 そのため、昔の購入金額が分かっていても、それがそのまま税金の計算に使われるとは限りませんが、当時の書類は計算の大切な手がかりになります。
購入金額が分からないとどうなる?
では、購入した当時の契約書が見つからず、いくらで買ったのか分からない場合はどうなるのでしょうか。
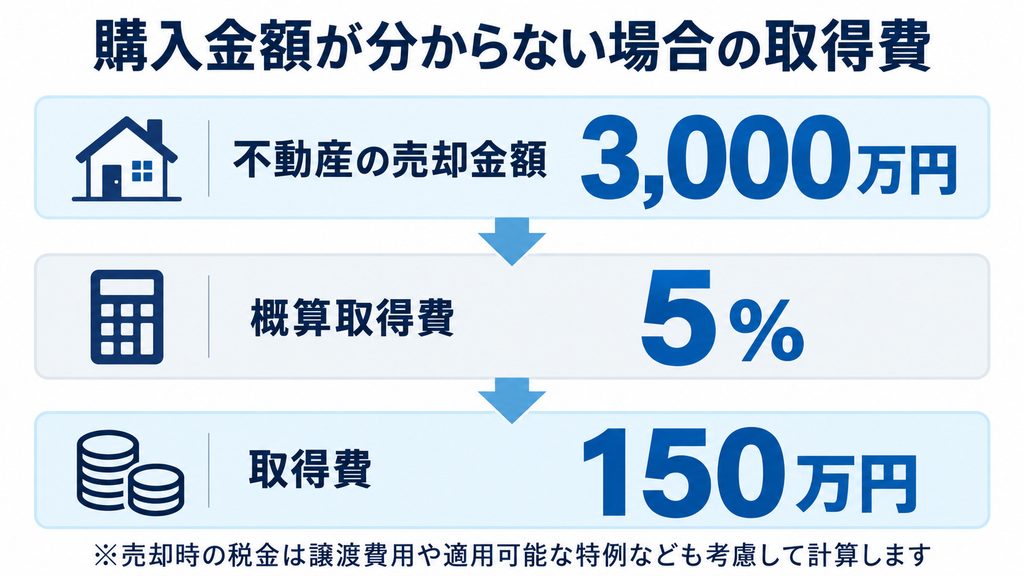
このような場合、税務上は売却金額の5%を購入時の費用に相当する金額として計算できる仕組みがあります。
例えば、3,000万円で売却した場合、その5%である150万円を「取得費」として扱うことができます。
実際にはもっと高い金額で購入していたとしても、それを確認できる資料がなければ、税金の計算上、不利になる可能性があります。
もちろん、売却時の仲介手数料なども計算に関係しますし、一定の条件を満たせば税金の特例が使える場合もあります。
ですから、購入時の書類がないからといって、必ず多額の税金がかかるというわけではありません。
ただ、当時の購入金額を確認できるかどうかで、売却後の税負担が変わる可能性があることは知っておきたいところです。
契約書以外にも確認しておきたい資料があります
実家を整理するときには、土地や建物の売買契約書、建築時の請負契約書、購入時の領収書などがないか確認してみてください。
また、購入時に支払った仲介手数料の記録や、増改築に関する書類なども、内容によっては税金の計算に役立つ場合があります。
すべての支出が取得費として認められるわけではありませんが、後から確認できるように残しておくことが大切です。
もし契約書が見つからなくても、金融機関の記録など、別の資料から当時の取引内容を確認できる可能性があります。 最初から「古いから分からない」と諦めず、一度探してみる価値はあるでしょう。
今回のまとめ

実家の片づけというと、家具や家財道具の整理に目が向きがちです。
しかし、古い書類の中には、将来の税金の計算に関わる大切な資料が含まれていることがあります。
特に、土地や建物の購入時の契約書や領収書などは、内容を確認せずに処分しないようにしたいものです。
また、実家を相続してから慌てて探すよりも、親御さんが元気なうちに、どこに書類が保管されているかを聞いておくだけでも、その後の手続きが進めやすくなります。
もちろん、実家を必ず売却するとは限りません。
住み続けることもあれば、家族で活用することもあるでしょう。
ただ、将来どのような選択をすることになっても、必要な資料が残っていれば、判断できることが増えます。
実家を整理する機会がありましたら、古い書類についても一度確認してみてはいかがでしょうか。
今回も最後までお読みいただきありがとうございました。